




NEDEN ALMERA?
Satışla başlayan finansal döngü, nakitle tamamlanır.
Kredili satış yalnızca ticari bir karar değildir. Şirket sermayesinin bir bölümünün müşteriye tahsis edilmesidir.
Bu nedenle müşteri tanıma, kredi limiti, teminat, erken uyarı, tahsilat ve problemli alacak yönetimi birbirinden bağımsız süreçler olarak ele alınamaz. ALMERA bu alanları tek bir ticari alacak yönetim mimarisi altında bir araya getirir.
-
 MÜŞTERİ TANIMADoğru iş ortağını doğru verilerle tanımak.
-
 KREDİ LİMİTİRiski sermayeyle orantılı biçimde tahsis etmek.
-
 TEMİNAT YÖNETİMİRiske uygun koruma yapısını kurmak.
-
 RİSK İZLEMEBozulmayı erken sinyallerle görmek.
-
 TAHSİLATSatışı kasaya giren nakde dönüştürmek.
-
 GERİ KAZANIM VE ÖĞRENMEProblemli alacaktan sisteme geri bildirim üretmek.
KURUCU
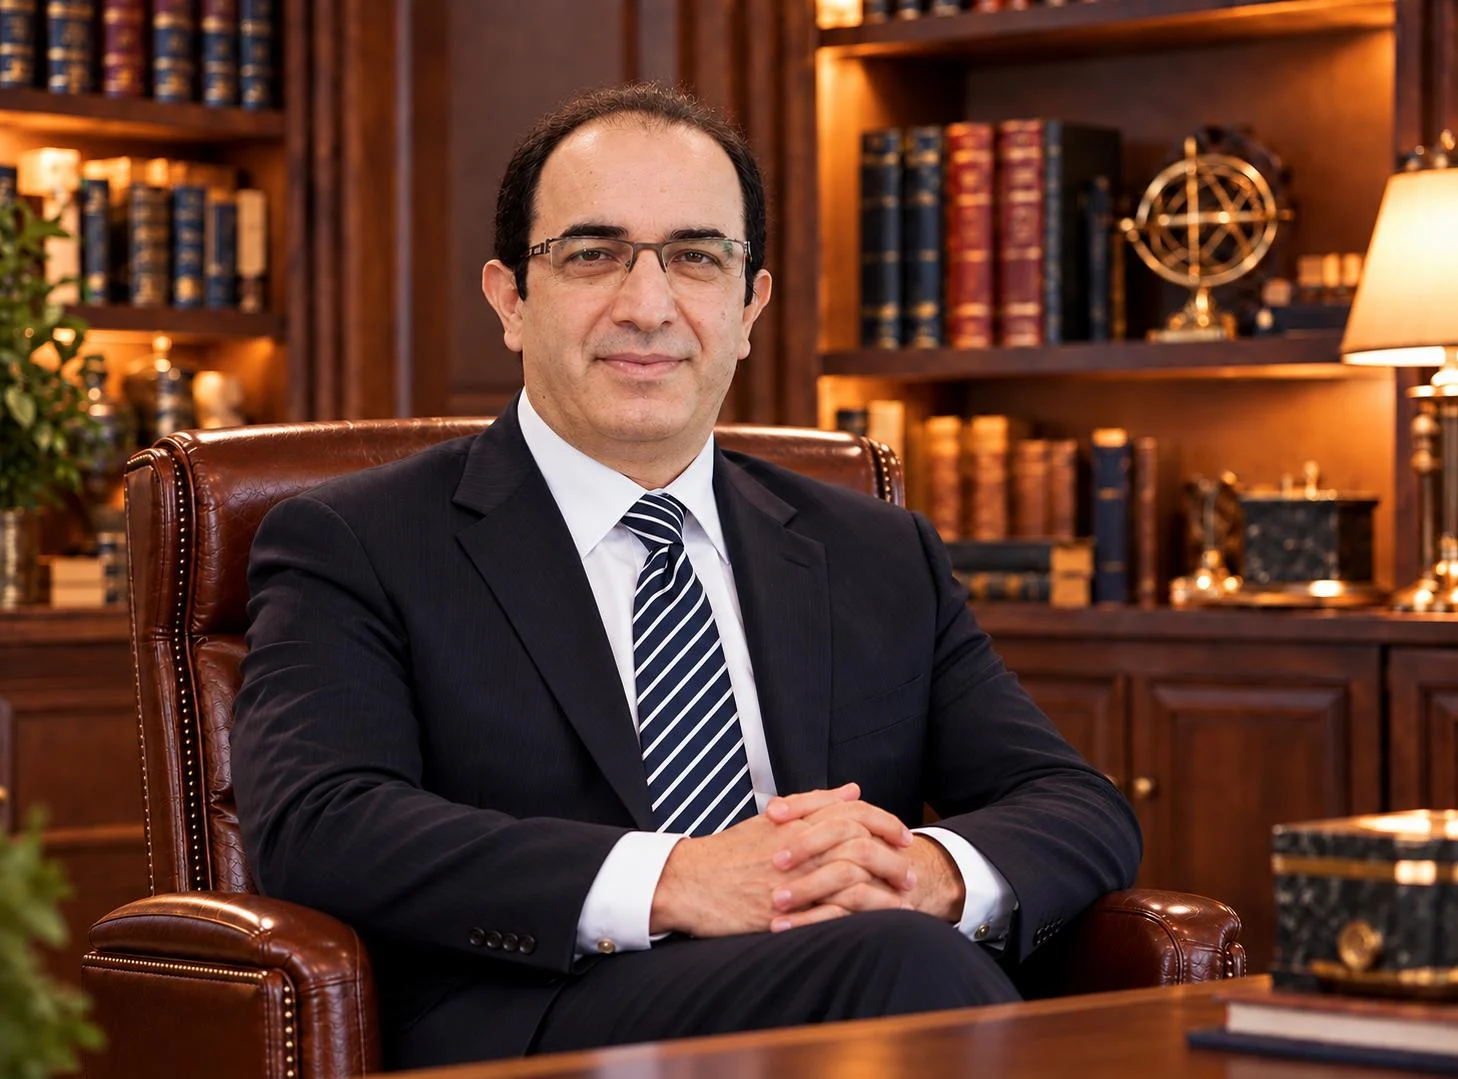
Mehmet Nuri Alptekin
Kurucu Ortak
Kırk yılı aşan profesyonel çalışma hayatının önemli bölümünü ticari kredi riski, alacak, teminat ve tahsilat yönetimi alanlarında geçirdi. Büyük ölçekli müşteri ve bayi yapılarında edindiği saha ve üst yönetim deneyimi, ALMERA’nın yaklaşımının temelini oluşturuyor.
ALMERA, bu deneyimin kişilere bağlı bir bilgi olarak kalması yerine; ölçülebilir, uygulanabilir ve kurumların kendi yapıları içinde sürdürülebilir yönetim sistemlerine dönüştürülmesi düşüncesinden doğdu.
“İyi yönetilen bir ticari alacak yapısı, şirketin büyümesini sınırlamaz; aksine güçlendirir.”


ÇALIŞMA İLKELERİMİZ
Kuruma özel. Bağımsız. Gizliliğe dayalı.
-

Bağımsızlık
Önerilerimiz ticari ürün veya finansman satma motivasyonundan bağımsızdır.
-
Kuruma Özgülük
Her şirketin müşteri yapısı, sermayesi ve risk taşıma kapasitesi farklıdır; sistem de buna göre kurulur.
-

Uygulanabilirlik
Önerinin değeri yalnızca doğruluğunda değil, kurum içinde uygulanabilirliğindedir.
-

Gizlilik
Şirket ve müşteri bilgileri gizlilik ve veri güvenliği ilkeleri çerçevesinde ele alınır.